O banco não é seu inimigo — mas também não é seu amigo. Ele segue planilha. Se você não aprender a falar a língua dele, vai ser devorado. Eu aprendi enfrentando a maior crise financeira da minha trajetória.
E não aprendi em curso, em livro ou em palestra. Aprendi sentada na mesa de negociação, olhando nos olhos de gente que queria meu patrimônio, minha reputação e, em alguns casos, minha dignidade. Saí de lá com todos os três intactos. Não porque tive sorte — porque tive método.
Este artigo é o que eu gostaria que alguém tivesse me dado antes de enfrentar a maior crise financeira da minha trajetória. Não é um guia motivacional. É um protocolo de sobrevivência estratégica para quem está endividado — ou para quem quer estar preparado quando a dívida vier. Porque no Brasil, a questão não é se a crise vem. É quando.
O que acontece quando a dívida bate na porta
A maioria dos empresários, quando entra em dívida, segue um roteiro emocional previsível. Primeiro nega. Depois entra em pânico. Depois se esconde. Depois finge que vai passar. E quando finalmente resolve agir, já perdeu meses preciosos de negociação, a dívida cresceu com juros compostos e os credores já perderam a paciência.
Eu vou descrever o que realmente acontece quando uma empresa fica inadimplente, para que você entenda a mecânica do processo — não a emoção:
Fase 1 — Cobrança administrativa (30 a 90 dias). O banco liga. Manda e-mail. Manda carta. Nesse momento, você ainda tem poder de negociação. O banco prefere renegociar a executar. Executar custa dinheiro, tempo e gera provisão no balanço dele. Essa é a janela de ouro — e é quando a maioria dos empresários se esconde.
Fase 2 — Negativação e protesto (90 a 180 dias). Seu nome vai para o Serasa, SPC e cartório de protesto. Seu score de crédito desaba. Fornecedores começam a cortar linhas. Outros credores, ao verem a negativarção, aceleram suas próprias cobranças. O efeito cascata começa.
Fase 3 — Execução judicial (180+ dias). O banco entra com ação de execução. Penhora de bens. Bloqueio de contas. Se você deu garantia pessoal (e a maioria dos empresários de PME dá), o patrimônio pessoal entra na mira. A essa altura, o custo de negociação triplicou e o poder de barganha é mínimo.
O que separa o empresário que sobrevive à dívida do que é destruído por ela não é o tamanho da dívida. É a velocidade da reação e a qualidade da estratégia. Dívida não se resolve com esperança. Se resolve com planilha, cronograma e comunicação ativa.
“O empresário que se esconde do banco está dando ao banco o melhor argumento para executá-lo: o silêncio.”
O banco segue planilha — entenda como ele pensa
Para negociar dívida empresarial com eficácia, você precisa entender uma coisa fundamental: o banco não tem sentimentos. O banco tem modelos de risco. E esses modelos avaliam quatro variáveis:
- Capacidade de pagamento. O banco quer saber se você tem fluxo de caixa para honrar um acordo. Não adianta prometer o que não cabe no seu caixa. Ele vai pedir demonstrativos. Se você não tiver, já perdeu credibilidade.
- Garantias (colateral). O que você ofereceu como garantia? Imóvel, veículo, recebíveis, aval pessoal? O banco vai calcular quanto recupera se executar a garantia vs. quanto recupera se negociar. Se a negociação entregar mais, ele negocia.
- Histórico de pagamento. Você sempre pagou em dia até a crise? Ou já era devedor recorrente? Quem tem histórico limpo negocia em condições melhores. O banco diferencia o inadimplente circunstancial do inadimplente crônico.
- Classificação de risco. Todo crédito tem rating interno (de AA a H, conforme Resolução 2.682 do Banco Central). Quanto pior o rating, mais provisão o banco faz. Em ratings baixos (E a H), o banco já provisionou 30% a 100% da dívida como perda. Isso muda radicalmente o poder de negociação — a seu favor.
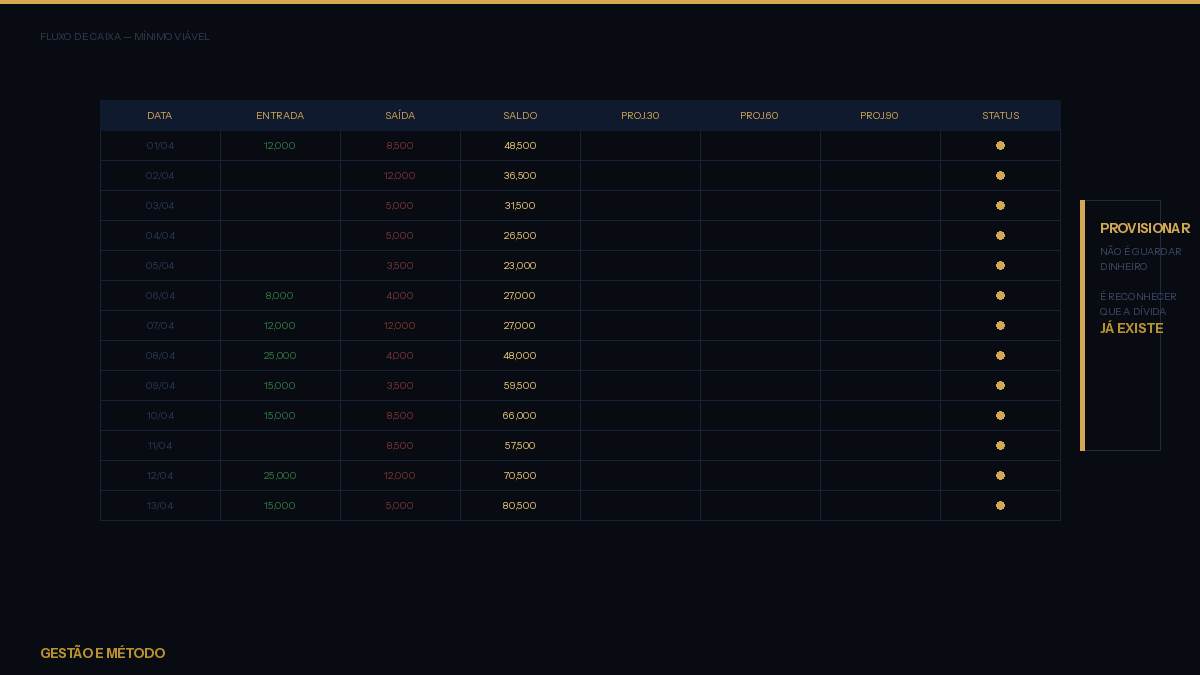
Aqui está o ponto que a maioria dos empresários não entende: quando a dívida está provisionada, o banco quer negociar. Porque qualquer valor que ele recupere acima da provisão é lucro. Se o banco provisionou 100% de uma dívida de R$ 500 mil e você oferece pagar R$ 200 mil à vista, ele pode aceitar. Porque para ele, aqueles R$ 500 mil já eram zero no balanço.
Saber isso muda completamente a dinâmica da negociação. Você deixa de ir como pedinte e passa a ir como interlocutor. O banco segue planilha — e se você entender a planilha dele, você negocia de igual para igual.
“O banco segue planilha. Não adianta chorar, suplicar ou contar história triste. Apresente números. Mostre o que você pode pagar. Mostre por que é melhor negociar do que executar. Fale a língua dele.”
A hierarquia dos credores
Quando a dívida é com múltiplos credores — e geralmente é — a primeira pergunta estratégica não é “como pagar?” É “quem pagar primeiro?”
A lógica convencional diz: pague o credor mais agressivo, o que grita mais alto, o que ameaça mais. Essa lógica está errada. Ela te coloca na posição reativa — apagando incêndios em vez de gerindo a crise.
O meu framework é diferente. E ele se baseia em uma distinção que aprendi na prática: CPFs se pagam antes de CNPJs. Sempre.
Por que CPFs primeiro?
CPFs são pessoas físicas: funcionários, prestadores de serviço, pequenos fornecedores que dependem daquele pagamento para sobreviver. Eles não têm departamento jurídico. Não têm fundo de reserva. Não têm capacidade de esperar seis meses por uma renegociação. Quando você não paga um CPF, você pode estar tirando comida da mesa de alguém.
Por que CNPJs depois?
CNPJs são instituições: bancos, grandes fornecedores, empresas com estrutura. O banco tem provisão para perda — ele já conta com a inadimplência no modelo de negócio. O grande fornecedor tem capital de giro para absorver atraso. A instituição financeira tem departamento de renegociação que opera 365 dias por ano. Ela pode esperar. O pequeno fornecedor alimentando a família não pode.
Além da dimensão humana — que já deveria ser suficiente — existe a dimensão estratégica. Cada CPF que você paga é uma pessoa que vai falar bem de você. Cada CPF que você caloteia é um vetor de dano reputacional que vai circular no mercado por anos. No Brasil, reputação circula mais rápido que balanço patrimonial.
“CPF se paga antes de CNPJ. O banco tem provisão para perda. O motorista que trabalhou para você durante dois anos não tem. Não deixar cadáveres é estratégia — não é caridade.”
Minha história com a maior crise financeira da minha trajetória
Eu fui CEO e sócia da Atitude Saúde — uma operadora de planos de saúde registrada na Agência Nacional de Saúde Suplementar (ANS). Assumi a empresa quando o faturamento era de R$ 475 mil. Levei a R$ 25 milhões. Fui — e até onde sei, ainda sou — a única mulher negra proprietária de uma operadora de saúde na América Latina.
O setor de saúde suplementar no Brasil opera sob pressão regulatória intensa. A ANS define regras de cobertura, a inflação médica sobe acima do IPCA todos os anos, a sinistralidade é imprevisível, e as margens são comprimidas. Para uma operadora de médio porte, sem o capital de giro dos grandes grupos, qualquer desalinhamento entre receita e sinistros pode gerar uma crise em meses.
Foi o que aconteceu. Uma combinação de pressões regulatórias, condições adversas de mercado e um desequilíbrio entre arrecadação e custos assistenciais levou a empresa a uma crise de liquidez severa. O resultado: uma crise de proporções que ainda enfrento — dívida distribuída entre bancos, fornecedores, prestadores de serviço e obrigações trabalhistas.
A maioria dos empresários que conheço, diante de uma situação dessa magnitude, faz três coisas: contrata um advogado para blindar o patrimônio pessoal, deixa o CNPJ absorver o impacto e some. Eu fiz o contrário.
Enfrentei cada credor pessoalmente. Não mandei preposto. Não me escondi atrás de procurador. Sentei em cada mesa de negociação, olhei nos olhos de cada pessoa a quem devia e disse: “Devo, reconheço, e este é meu plano.”
Documentei tudo. Cada proposta de acordo, cada e-mail, cada ata de reunião, cada comprovante de pagamento. Montei um dossiê de cada negociação. Isso me protegeu juridicamente e demonstrou boa-fé em todas as instâncias.
Paguei todos os CPFs. Funcionários desligados receberam todas as verbas rescisórias. Prestadores de serviço pessoa física — médicos, técnicos, profissionais autônomos — receberam o que era devido. Fornecedores de pequeno porte que dependiam daquele pagamento para operar foram priorizados. Não sobrou um único CPF inadimplente.
Negociei com os bancos. Com dados. Com planilha. Com cronograma realista. Não prometi o que não podia cumprir. Mostrei a situação real, apresentei propostas estruturadas e cumpri cada prazo acordado.
“Não fugi de cobrança. Não transferi bens. Não me escondi. A dívida era da empresa, mas a palavra era minha. E palavra, no mercado brasileiro, é o único ativo que não deprecia.”
Saí dessa crise com a reputação intacta. Sete anos depois, ainda recebo indicações de pessoas que trabalharam comigo na Atitude Saúde. Médicos que eram credenciados. Funcionários que foram desligados. Parceiros que viram como eu conduzi a crise. Porque eu não deixei cadáveres. E no mercado, isso se propaga.
7 regras para negociar dívida empresarial
O que eu aprendi nesse processo, sistematizei em um framework que ensino na minha mentoria. São sete regras. Nenhuma delas é emocional. Todas são operacionais.
Regra 1: Mapeie toda a dívida antes de negociar
Antes de ligar para qualquer credor, você precisa saber exatamente quanto deve, para quem, com quais taxas de juros, quais garantias e quais prazos de vencimento. Monte uma planilha completa. Inclua: nome do credor, valor original, valor atualizado com juros e multa, tipo de garantia, data de vencimento, status (administrativo, protestado, judicializado) e classificação (CPF ou CNPJ).
Esse mapeamento é a base de tudo. Sem ele, você está negociando no escuro. E quem negocia no escuro aceita qualquer proposta — geralmente a pior.
Regra 2: Classifique por prioridade — CPF primeiro, CNPJ depois
Com a planilha pronta, separe os credores em duas colunas. Na coluna A: CPFs — pessoas físicas, funcionários, prestadores, pequenos fornecedores. Na coluna B: CNPJs — bancos, instituições financeiras, grandes fornecedores. A coluna A é sua prioridade absoluta. Dentro dela, classifique por vulnerabilidade: quem depende mais daquele dinheiro para sobreviver vai para o topo.
Regra 3: Nunca renegocie no desespero — negocie com dados
A pior negociação é a que você faz desesperado. Quando você senta na mesa com medo, aceita qualquer condição. Quando senta com dados, dita as condições. Prepare: demonstrativos de fluxo de caixa, projeção de receita dos próximos 12 meses, proposta de pagamento com cronograma específico. O credor respeita quem chega preparado — porque preparação é evidência de boa-fé.
Regra 4: Peça prazos, não perdões
Muitos empresários entram na negociação pedindo desconto no valor principal. Isso funciona em alguns casos, mas não é o caminho mais eficaz. O que bancos e credores estruturados respeitam é pedido de prazo. “Preciso de 24 meses em vez de 12” é mais aceito do que “preciso que você corte metade”. Prazo demonstra estrutura. Perdão demonstra incapacidade. O banco quer um devedor organizado, não um devedor que implora.
Regra 5: Documente tudo — e-mails, atas, propostas
Cada interação com cada credor precisa estar documentada. Cada proposta enviada, cada contraproposta recebida, cada acordo fechado. Por e-mail, com confirmação de recebimento. Isso serve a três propósitos: proteção jurídica (demonstra boa-fé em caso de litigação), controle operacional (você sabe exatamente o que foi combinado com cada credor) e disciplina de processo (documentação força organização).
Regra 6: Mantenha comunicação ativa
Para o banco, silêncio é risco. O devedor que some é classificado como irrecuperável. O devedor que liga, que manda atualizações, que informa quando não vai conseguir cumprir um prazo — esse é classificado como recuperável. E a diferença entre as duas classificações é enorme: o irrecuperável vai para execução. O recuperável vai para renegociação.
Comunique-se proativamente. Se vai atrasar, avise antes do vencimento. Se a situação mudou, atualize o credor. Manter o canal aberto não é fraqueza — é estratégia de preservação da negociação.
Regra 7: Proteja sua reputação — ela é seu próximo crédito
Depois que a dívida for paga — ou negociada — o que sobra é o que as pessoas dizem de você. Se você sumiu, mentiu, transferiu bens e caloteou CPFs, o mercado sabe. E o mercado não esquece. Se você enfrentou, negociou com transparência, pagou o que podia e cumpriu o que prometeu, o mercado também sabe. E o mercado também não esquece.
Sua reputação é o seu próximo crédito. Não o crédito bancário — o crédito social. A confiança de quem vai trabalhar com você no próximo projeto. O investidor que vai avaliar se você é confiável. O parceiro que vai decidir se coloca dinheiro na mesa. Tudo isso depende do que você fez na crise anterior.
“Reputação não se reconstrói. Se mantém. E a única forma de manter é não destruir. Cada dívida negociada com integridade é um depósito no seu capital reputacional. Cada calote é um saque que não tem estorno.”
Quando a dívida é impagável
Preciso ser honesta sobre isso, porque a maioria dos conteúdos sobre negociação de dívida finge que tudo é negociável. Não é.
Às vezes, a dívida excede qualquer capacidade de pagamento. O fluxo de caixa não sustenta nem um parcelamento estendido. As garantias já foram executadas. O negócio não gera receita suficiente para cobrir os custos operacionais e ainda servir a dívida. Quando isso acontece, você precisa fazer uma triagem dura.
Triagem significa priorizar o que pode ser pago e ser transparente sobre o que não pode. Não significa fingir que vai pagar quando sabe que não vai. Essa é a diferença entre gestão de crise e fraude.
Há dois caminhos formais quando a dívida se torna insustentável:
Negociação extrajudicial. Você reúne os credores, apresenta um plano de pagamento parcial com base no que realmente pode pagar, e busca acordo. Isso funciona quando os credores acreditam que vão recuperar mais aceitando seu plano do que executando judicialmente. É mais barato, mais rápido e preserva melhor a reputação. Exige, porém, que você tenha credibilidade — e credibilidade se constrói antes da crise, não durante.
Recuperação judicial. Regulada pela Lei 11.101/2005, é um instrumento legal que permite à empresa reestruturar dívidas sob supervisão judicial. Suspende execuções por 180 dias, dá tempo para elaborar um plano de recuperação e submeter aos credores para votação. É um instrumento poderoso, mas caro, complexo e público. O mercado sabe que você entrou em recuperação judicial — e isso afeta fornecedores, clientes e parceiros.
Em ambos os casos, você precisa de assessoria jurídica especializada. Não o advogado genersalista que faz de tudo. Um especialista em direito empresarial e recuperação de empresas. O custo desse profissional é uma fração do que você perde tomando decisões erradas sem orientação.
O ponto central é este: seja honesto sobre o que pode entregar. Prometer R$ 500 mil quando só pode pagar R$ 200 mil é pior do que oferecer R$ 200 mil desde o início. Porque quando você descumpre a promessa, perde a única coisa que sustenta a negociação: a confiança.
Dívida não é sentença de morte
Eu sei o que é acordar às quatro da manhã com o peso de uma dívida que ainda enfrento. Sei o que é atender ligação de cobrança sabendo que não tem como pagar naquele mês. Sei o que é sentar numa mesa de negociação com gente que olha para você como se você fosse uma estatística.
E sei o que é sair dessa mesa com a dignidade intacta. Porque cheguei preparada. Com dados. Com planilha. Com proposta estruturada. Com a disposição de olhar nos olhos de cada credor e dizer a verdade — mesmo quando a verdade era “não consigo pagar tudo agora, mas este é meu plano”.
Dívida não é sentença de morte. É uma mesa de negociação. Mas você precisa chegar nessa mesa preparado, documentado e sem medo de olhar nos olhos de quem te cobra. O empresário que se esconde é devorado. O que enfrenta, negocia.
Em 24 anos de empreendedorismo, atravessei crises cambiais, pandemia, colapso de setor regulado e a maior crise financeira da minha trajetória — que ainda enfrento. E estou aqui. Não por sorte. Por método. Por estratégia. Porque nunca confundi dívida com derrota — e nunca confundi negociação com submissão.
“Dívida não é vergonha. Vergonha é fugir dela. Vergonha é deixar CPFs inadimplentes para proteger CNPJ. Vergonha é sentar na mesa sem dados e esperar misericórdia de quem segue planilha.”
Se você está endividado agora, pare de se esconder. Abra a planilha. Mapeie cada centavo. Classifique seus credores. Prepare sua proposta. E sente na mesa.
Se você quer aprender como eu estruturo negociação de dívida, gestão de crise e blindagem reputacional na prática, isso faz parte do módulo de Gestão de Crise da minha mentoria “Empreendedorismo em Território Hostil”. 18 encontros. 6 módulos. Seleção pessoal.
Não é palestra motivacional. É operação.
Quer aprender o método construído em 24 anos de empreendedorismo real?
A Mentoria Território Hostil é para quem quer estrutura, método e clareza — não frases de efeito.
Conhecer a Mentoria