Enfrentei a maior crise financeira da minha trajetória. Não deixei um único CPF inadimplente pelo caminho. Não foi por heroísmo — foi por cálculo estratégico.
Quando uma empresa entra em colapso financeiro, a pressão natural é proteger o CNPJ a qualquer custo. Pagar o banco primeiro. Renegociar com o fornecedor grande. Deixar o pequeno credor — o prestador de serviço pessoa física, o funcionário desligado, o parceiro que confiou na sua palavra — para o final da fila. Ou para nunca.
Eu fiz o contrário. E faço questão de explicar por quê: não foi generosidade. Foi a decisão mais racional que tomei em 24 anos de empreendedorismo.
Ética nos negócios não é um valor abstrato que você pendura na parede do escritório. É um método de gestão de risco. E este artigo vai mostrar por quê.
O que significa CPF antes de CNPJ
Quando uma empresa quebra no Brasil, existe uma hierarquia implícita de pagamento. Os grandes credores — bancos, instituições financeiras, fornecedores com departamento jurídico estruturado — têm instrumentos legais para cobrar. Têm garantias reais. Têm capacidade de esperar.
Os CPFs não têm nada disso.
CPF é a pessoa física. É o motorista que prestou serviço durante dois anos e tem três parcelas atrasadas. É a nutricionista que trabalhou como PJ e não recebeu o último mês. É o técnico de TI que confiou no seu prazo. É o funcionário que foi desligado e precisa das verbas rescisórias para pagar o aluguel.
Quando você não paga um banco, o banco executa a garantia. Ele continua funcionando. Quando você não paga um CPF, você pode estar tirando comida da mesa de alguém.
“CPF se paga antes de CNPJ. Sempre. Não é bondade — é que o CPF não tem departamento jurídico, não tem fundo de reserva e não tem como esperar.”
Mas além da dimensão humana — que já deveria ser suficiente — existe uma razão estratégica poderosa para esse princípio. Cada CPF que você deixa inadimplente é uma pessoa que vai falar de você. E ela não vai falar bem.
No mercado brasileiro, reputação circula mais rápido que balanço patrimonial. E o CPF que você caloteou tem nome, tem família, tem rede de contatos. Ele é um emissor de informação sobre o seu caráter — e essa informação não prescreve.
A matemática da reputação
Existe um dado que empresas de consultoria repetem há décadas e que continua sendo confirmado por pesquisas recentes: 78% dos novos negócios em PMEs vêm de indicações (Nielsen, Global Trust in Advertising). Não de anúncio. Não de post. De alguém que disse: “Trabalha com fulana. Ela é séria.”
Agora inverta: se quase 80% do fluxo comercial de uma pequena empresa depende de reputação, o que acontece quando você queima CPFs? Você está literalmente cortando o canal que gera quatro em cada cinco clientes novos.
Eu vou dar um exemplo concreto. A Atitude Saúde encerrou operações. Eu saí de lá enfrentando a maior crise financeira da minha trajetória. Isso foi em 2019. Hoje, em 2026 — sete anos depois — ainda recebo indicações de pessoas que trabalharam comigo naquela empresa. Médicos que eram credenciados. Funcionários que foram desligados. Prestadores de serviço.
Por quê? Porque eu paguei todo mundo. Não deixei cadáveres.
“Não deixar cadáveres não é gentileza. É gestão de rede. Cada pessoa que você paga é um nó da sua rede que continua ativo. Cada pessoa que você caloteia é um nó que se torna um vetor de dano.”
Faça a conta. Se eu tivesse deixado 50 CPFs inadimplentes, cada um com uma rede média de 200 pessoas, seriam 10.000 pessoas potencialmente expostas à informação de que eu não honro compromissos. Em uma cidade como Brasília, onde o mercado empresarial é concentrado, isso é sentença de morte comercial.
O valor de R$ de manter reputação intacta ao longo de 24 anos não é mensurável com precisão. Mas posso dizer o seguinte: nunca precisei de publicidade paga para gerar leads. Nunca. Minha reputação fez isso por mim — de graça, 24 horas por dia, em conversas que eu nem sei que acontecem.
O caso da Atitude Saúde
Preciso contar essa história inteira porque ela é o fundamento de tudo que ensino sobre ética nos negócios.
Eu fui CEO e sócia da Atitude Saúde — uma operadora de plano de saúde registrada na ANS. Quando assumi, o faturamento era de R$ 475 mil. Levei a R$ 25 milhões. Fui a única mulher negra proprietária de uma operadora de saúde na América Latina. Não estou dizendo isso para impressionar — estou dizendo para que você entenda a escala do que veio depois.
A empresa entrou em crise. Detalhes operacionais e regulatórios que não cabem neste artigo. O resultado: a maior crise financeira da minha trajetória. Eu precisava sair. A questão era: como.
A maioria dos empresários que conheço, diante de uma dívida dessa magnitude, faz o seguinte: contrata um advogado, blinda o patrimônio pessoal, deixa o CNPJ absorver o impacto, negocia com os credores grandes (que podem esperar) e abandona os credores pequenos (que não podem).
Eu fiz diferente.
Sentei em toda mesa de negociação. Pessoalmente. Não mandei preposto. Não me escondi atrás de procurador. Olhei cada credor nos olhos e disse: “Devo, reconheço, e vou pagar.”
“Não fugi de cobrança. Não me escondi atrás de CNPJ. Sentei na mesa, olhei no olho e assumi cada centavo. Porque a dívida era da empresa, mas a palavra era minha.”
Estabeleci uma ordem de prioridade clara:
- Primeiro: funcionários desligados — verbas rescisórias, FGTS, tudo regularizado.
- Segundo: prestadores de serviço pessoa física — médicos, técnicos, profissionais autônomos que dependiam daquele pagamento.
- Terceiro: fornecedores de pequeno porte — empresas familiares que não tinham capital de giro para absorver o calote.
- Quarto: instituições financeiras e grandes fornecedores — que tinham estrutura para negociar prazos e condições.
Essa inversão de prioridade contraria toda a lógica convencional de gestão de crise. O advogado me disse que eu estava errada. O contador também. Mas eu sabia uma coisa que eles não sabiam: eu ia continuar empreendendo. E para continuar empreendendo no Brasil, você precisa de nome limpo — não de CNPJ limpo.
Ética como blindagem
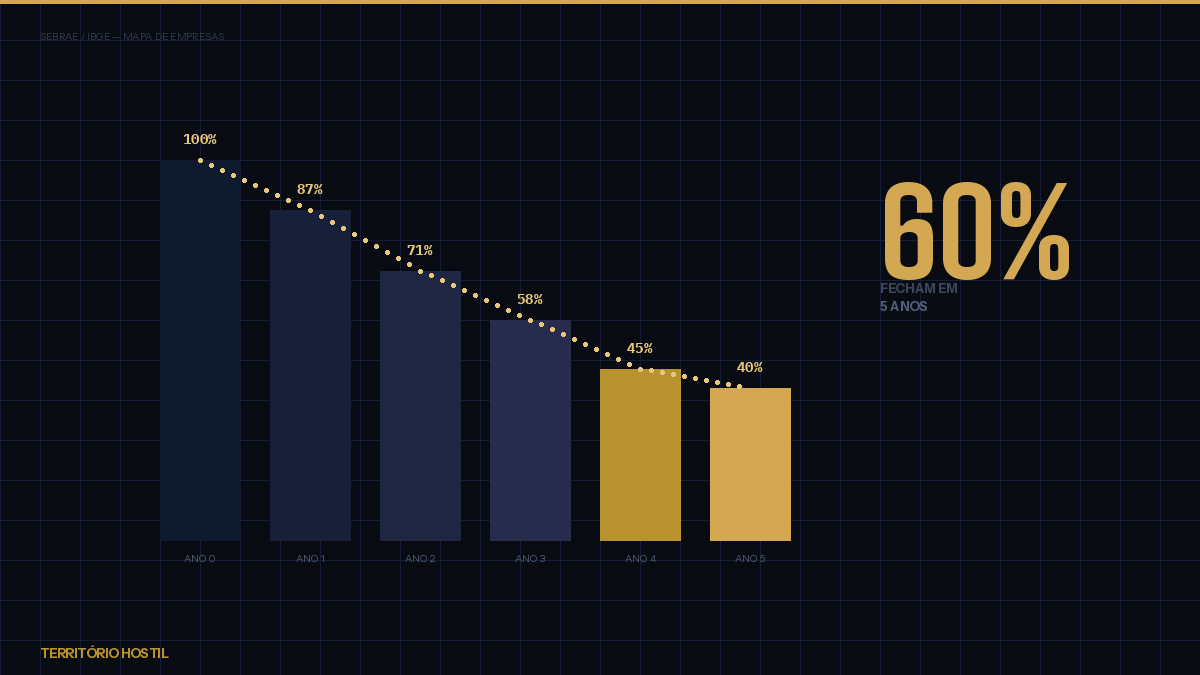
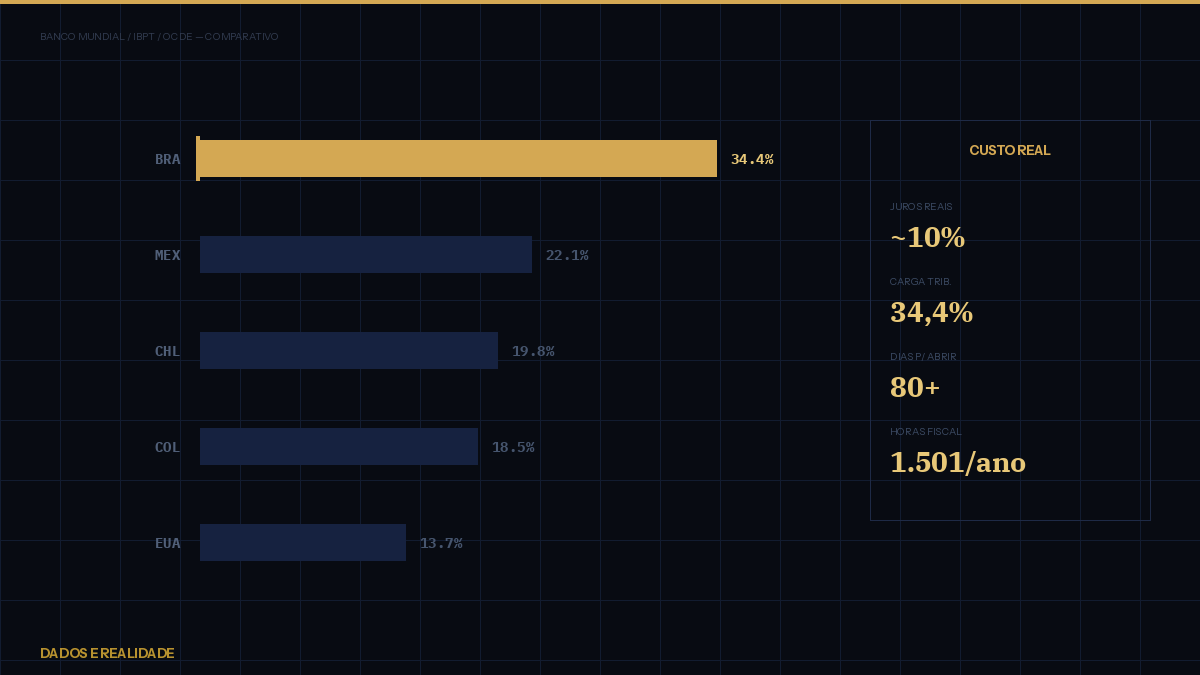
Em território hostil — e o ambiente empresarial brasileiro é território hostil — ética não é fraqueza. É blindagem.
Vou explicar os três mecanismos de proteção que a ética ativa no seu negócio:
1. Proteção jurídica
Quando você opera com transparência, documenta compromissos e cumpre acordos, você cria um histórico que funciona como escudo em qualquer litigação. Eu saí da Atitude Saúde enfrentando a maior crise financeira da minha trajetória e não tive uma única ação judicial por má-fé. Nenhuma. Porque em todas as negociações, eu estava presente, documentei tudo e cumpri o que prometi.
Compare com empresários que somem, que blindam patrimônio, que colocam bens no nome de terceiros. Eles gastam mais com advogado defensivo do que gastariam pagando a dívida original. A ética, nesse caso, é literalmente mais barata que a fraude.
2. Reputação como colateral
No mercado de crédito formal, você oferece garantias reais: imóvel, veículo, recebíveis. No mercado informal — que é onde 80% das PMEs operam na prática — a garantia é a sua palavra. Sua reputação é o seu colateral.
Depois da Atitude Saúde, eu precisei de crédito para novos projetos. Não pedi ao banco. Pedi a pessoas que me conheciam. E consegui. Porque meu nome estava intacto. Porque ninguém tinha história ruim para contar.
Se eu tivesse caloteado 50 CPFs, esse capital relacional teria sido destruído. E nenhum score do Serasa substitui a confiança de quem já trabalhou com você.
3. Preservação de rede
O ativo mais valioso de um empreendedor com mais de 10 anos de mercado não é dinheiro. É rede. São as relações construídas ao longo de décadas que abrem portas, geram negócios, resolvem problemas que dinheiro não resolve.
Cada CPF caloteado é um nó cortado dessa rede. E redes têm uma propriedade matemática importante: a remoção de nós não é linear. Remover 10% dos nós pode destruir 40% das conexões. O dano é desproporcional.
O que eu ensino sobre isso
Na minha mentoria, existe um módulo inteiro dedicado a gestão de crise ética. Não ensino teoria — ensino o método que usei. Aqui estão os pilares:
Passo 1: Mapeie todos os credores por categoria. Separe CPFs de CNPJs. Dentro dos CPFs, classifique por vulnerabilidade: quem depende daquele dinheiro para sobreviver? Essa pessoa vai para o topo da fila.
Passo 2: Comunique antes de ser cobrado. A pior coisa que você pode fazer em uma crise financeira é sumir. O silencio é interpretado como má-fé. Ligue antes que liguem para você. Diga: “Estou em dificuldade, reconheço a dívida, e este é meu plano de pagamento.”
Passo 3: Apresente um cronograma realista. Não prometa o que não pode cumprir. Se você só consegue pagar 30% agora e o resto em 12 meses, diga isso. A honestidade no prazo é mais importante que a velocidade no pagamento.
Passo 4: Documente tudo. Cada acordo, cada pagamento, cada conversa relevante. Isso protege você juridicamente e demonstra boa-fé.
Passo 5: Cumpra. Parece óbvio, mas a maioria dos empresários em crise faz promessas que não cumpre, o que é pior do que não prometer nada. Se você disse que pagaria dia 15, pague dia 15. Se não vai conseguir, avise dia 10 — não dia 16.
“Ética não é moralismo — é método. Tem passo, tem sequência, tem critério. Não é sobre ser boa pessoa. É sobre não destruir os ativos que você vai precisar amanhã.”
Esse framework não serve apenas para crise. Ele se aplica à operação diária. Como você trata fornecedores, funcionários e parceiros no dia a dia determina se eles estarão do seu lado quando a crise chegar. E a crise sempre chega — especialmente no Brasil.
Ética não é filosofia de negócios. É gestão de risco.
Eu sei que este artigo pode parecer idealista para quem está com a água no pescoço. “Fácil falar em ética quando já se resolveu.” Eu entendo a objeção. Mas ela está errada.
Eu tomei essas decisões no meio da maior crise financeira da minha trajetória. Não depois. Durante. Paguei CPFs quando não sabia se teria dinheiro para o mês seguinte. E fiz isso justamente porque estava em crise — porque sabia que meu único ativo remanescente era meu nome.
Quando você perde tudo — empresa, faturamento, equipe, estrutura — sobra uma coisa: a reputação que você construiu ao longo dos anos. Se ela estiver intacta, você reconstrói. Se você queimou, você começa do zero — ou pior, começa do negativo.
CPF se paga antes de CNPJ. Não se deixam cadáveres. Ética não é moralismo — é método. E esse método é o que separa quem empreende por 24 anos de quem empreende por 4.
Se você quer aprender como eu estruturo gestão de crise, priorização de credores e blindagem reputacional na prática, isso faz parte do módulo de Gestão de Crise da minha mentoria “Empreendedorismo em Território Hostil”.
Não é palestra motivacional. É operação.
Quer aprender o método construído em 24 anos de empreendedorismo real?
A Mentoria Território Hostil é para quem quer estrutura, método e clareza — não frases de efeito.
Conhecer a Mentoria